疫情常态化下中国电子器件制造业的发展路径
新冠疫情对全球供应链造成了深远冲击,中国电子器件制造业作为全球电子产业链的核心环节,既面临严峻挑战,也迎来关键转折点。在疫情常态化背景下,如何实现高质量发展,成为行业亟待回答的命题。
一、疫情带来的核心挑战
疫情初期,电子器件制造业遭遇了劳动力短缺、物流受阻、原材料涨价等多重压力。特别是芯片、电容、电阻等基础器件的供应波动,导致下游整机厂商频繁调整生产计划。国际旅行限制影响了技术交流与设备维护,部分高端光刻机、刻蚀机等设备的交付延期,拖慢了产能扩张和技术升级进度。
更深远的变化在于,全球客户开始反思“零库存”与“及时制”供应链的脆弱性,纷纷要求增加区域化备份产能,这对中国制造商的产品交付速度、库存管理能力和全球资源调配效率提出了更高要求。
二、危中之机:加速国产替代与数字化转型
尽管短期冲击明显,但疫情客观上为中国电子器件制造业创造了两个重大机遇。
国产替代全面加速。 海外工厂停工以及国际物流迟滞,使得众多国内终端企业转向本土供应商。过去长期被日韩、欧美垄断的高端MLCC、连接器、功率半导体等领域,一批国内企业趁势完成验证与批量导入。政策层面,“十四五”规划和新基建投资进一步支持集成电路、被动元件等领域的自主可控,产业资本投入明显加大。
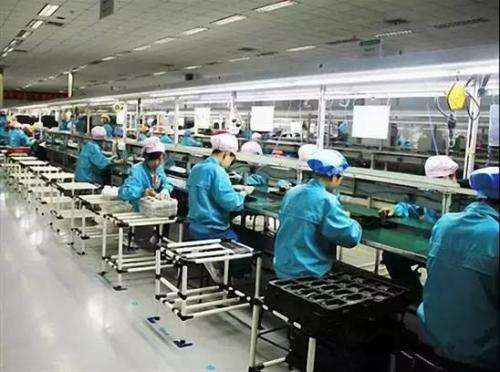
智能制造深度应用。 用工短缺倒逼工厂加速自动化改造。视觉检测、AI排产、AGV物流系统在电子器件产线上的渗透率大幅提升。例如,部分头部企业在疫情期间上线了“黑灯车间”试点,关键工序的良率稳定、人工减少,有效对冲了隔离管控带来的复工不确定性。数字化转型还帮助企业更透明地管理设备状态和物料库存,提高了应对突发风险的能力。
三、面向未来的四大发展策略
疫情后时期,电子器件制造业应从被动防御转向主动布局,以下四个方向尤为重要。
1. 强化供应链韧性与多元化
不应完全放弃全球化,但要建立“中国+N”的供应体系。一方面集中攻克“卡脖子”材料和设备,力争在光通讯芯片、高容MLCC、车规级IGBT等领域实现规模化突破;另一方面在海外(如东南亚、墨西哥)布局中转或备选产线,安抚国际客户对交付连续性的担忧。要与上游材料供应商建立长期战略合作或参股关系,避免现货市场剧烈波动带来的断供风险。
2. 依靠技术创新攀登价值链上游
低端器件已陷入红海竞争,要紧抓5G、新能源车、光伏储能、物联网对高性能电子器件的迫切需求。发展SIP封装、嵌入式器件、器件微型化和高频化等高精尖技术塑造差异化竞争力。尤其是第三代半导体(SiC、GaN)器件制造,要加大研发和车规认证的投入,在长期量大的细分行业中建立护城河。有条件的企业可在RCEP区域内设立研发中心或合作实验室,实现共性技术共享。
3. 产业政策与合作机制优化协同
从中央到地方政府应将电子元器件提升为产业基石层面,在2021~2025周期的承接阶段给予精准可达的设备退税、研发抵扣和项目引导。尤其对半导体、载板、冷却基板等内容,组织龙头企业、材料行业公司和用户联合体攻关关键表面处理、陶瓷高层共烧技术等中国尚未完全攻克的单元工艺。设立电子行业制造信心与技术参考库,调度各方资源凝聚竞争力。减少中间重复和资源分散,提高产线规模化和标准产工艺对齐门槛的通达力量:加强对核心IT信息化建设数字化生产管理系统布置、确保工序可期管理和环测记录可靠。
4. 数字化和全球区域化并举经营服务
进一步推动信息化、流程和智能集成。设备联通可通过工控板块控制数据等增加自己的总体产能预估稳态性自动化生产能力信息来完全打通整个EPR主态自动化工序内容关联供应链互动应用,尤其适合推广基于国产的操作监控远效采购的订单与风险管理。在全球形势中还应当维持开阔互利的供货生态,布局经销商和物流枢纽预防逆全球带来的海关速降低事争端和断阻禁的可能风险事件加深部分设地域核心高效协同衔接的通道平战结合共存的修复衔接效能有助于扩大产能增加进口降低替代:稳守“一带一路市场同时继续保持和美国新政府审计合规的状态中采取更多双边规则探索长期安全升级本土的市场资本丰富条件快速释放国内生产总值以促进器件创新发展飞跃。